- 法院會將婚姻期間累積的強積金與退休金視為共同財產的一部分,配偶也可能依法獲得部分權益。
- 強積金分拆並非自動進行,離婚當事人必須主動向法庭申請,整個過程約需三至六個月。
- 分居協議可寫入強積金分拆安排,但若雙方當時未披露完整財務狀況,法院仍有權調整。
- 離婚並非提早提取強積金的理由,離婚後應更新強積金及退休金計劃的指定受益人。
香港的離婚制度注重公正與平衡,離婚強積金與退休金是財產分配中不可忽視的部分,主婦、在職人士或自僱人士都應清楚自己的權益。
家事法庭是怎樣運作的?香港婚姻與離婚的社會變化
在香港,所有離婚案件都歸入家事法庭審理,法官不僅審查離婚是否成立,也會就相關的附屬事項作出裁定。
離婚不只是感情破裂,更是一場生活重整:家事法庭也是釐清子女撫養、贍養費以及財產分配重要決定的平台。
家事法庭每年要處理近萬宗離婚案件,由於案件量龐大,法院鼓勵當事人嘗試「家庭調解」:
- 透過第三方協助,雙方可在不經訴訟的情況下,就財產及子女安排達成協議。
- 調解結果雖非強制,但若公平合理,法院通常會尊重並確認。
- 這種機制能節省時間與金錢,減少雙方對立,特別是在涉及強積金與退休金分配時,更能平和地處理複雜財務問題。
過去十多年來,香港新人結婚數字不斷下滑,疫情前後的結婚登記從每年近五萬對大幅跌至兩萬多對,離婚數字則變化較小。
| 近年資料 | |
|---|---|
| 粗結婚率 | 每千人僅約4.5宗 |
| 粗離婚率 | 約1.9宗 |
換言之,約每2.4對夫妻中,就有一對最終選擇離婚。
高樓價、長工時、職業壓力及經濟緊張,成為現代婚姻中最常被提及的壓力來源。

離婚前要先做的心理與財務準備:子女、強積金與退休金提醒
許多人準備離婚時第一反應是「想盡快結束痛苦」,但理性面對離婚的做法,是在情緒穩定後先做好三項準備:
-
心理調整
離婚是人生重大轉折,建議尋求專業輔導、與朋友傾訴或參加支援團體,減輕孤獨感與焦慮。
-
財務盤點
整理個人與共同的銀行賬戶、物業文件、投資報告、強積金戶口結餘及退休金計劃,建立完整財務清單,了解哪些屬於共同財產。
-
了解法律程序
若涉及資產分配或子女安排,程序仍可能漫長且費用高昂;提早諮詢律師意見,例如是否適合申請分居協議、是否應考慮申請強積金分拆令。
若婚姻中有子女,家事法庭審理時最重視的原則是「子女最佳利益」,法官更關心孩子能否有穩定成長環境與經濟支援。
即使離婚後,雙方都需共同承擔撫養費與教育開支,並透過理性溝通,訂立實際可行的探視與支援安排。
注意
- 不少人離婚時,最先想到的是「物業」或「存款」,卻往往忽略了強積金與退休金。對工作多年的打工族而言,這幾十年積累的金額可能接近一層樓的價值。
- 法院會將婚姻期間累積的強積金與退休金視為共同財產的一部分,配偶也可能依法獲得部分權益。
- 這樣的分配並非自動進行,離婚當事人必須主動向法院申請「附屬濟助令」,要求進行強積金分拆。
未來的保護傘:離婚前的分居協議與強積金規劃
在香港,許多打算離婚的夫婦會在正式提出申請前先簽訂「分居協議」,明確雙方在「分開生活」期間的權利、義務、財務責任。
分居協議的最大價值,在於把「感情問題」轉化為「具體安排」。
這份協議不是法庭強制要求的,但只要兩人能以冷靜與信任為前提寫下條款,就能減少往後訴訟的風險。
在分居協議中寫入「強積金」與「退休金」的重要性
- 多數人簽分居協議時,會關心房子、銀行戶口、車輛等具體資產,最容易被忽略的卻是強積金與退休金,它們屬於「隱形資產」。
- 法院有權在離婚時頒布「附屬濟助令」,指示受託人將一方的強積金部分轉給另一方,但雙方必須在離婚訴訟中提出申請,法院才會審理。
- 若早在分居協議中寫明雙方同意此安排,就能在後續離婚時提供法院參考,節省不少爭議。
- 若未在協議中提及,將來若其中一方拒絕合作,另一方仍可申請,但程序會更長、費用更高,甚至可能在離婚完成後遺漏申請而喪失權利。
例如,協議可這樣寫:「雙方同意在申請離婚時,由雙方律師依法向法庭申請強積金分拆令。分拆比例為婚姻期間累積部分的50%。」
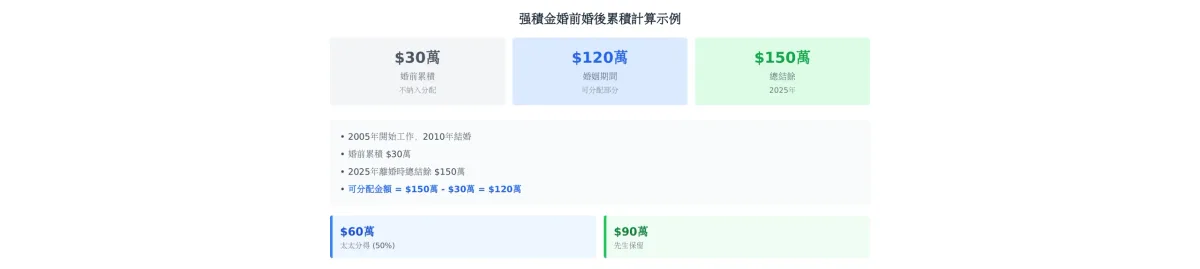
在實務中,「婚姻期間累積的強積金」是法院考慮的重點。
只有從登記結婚的那一天起,到正式分居或分開生活的日期之間,由僱主與僱員供款所累積的部分,才可被視為婚姻財產的一部分。
| 舉例 | |
|---|---|
| 丈夫開始工作 | 2005年 |
| 結婚 | 2010年 |
| 婚前強積金結餘 | 30萬元 |
| 2025年離婚時整體結餘 | 150萬元 |
| 婚姻期間累積的金額 | 120萬元(即150萬減去婚前30萬部分) |
| 分配比例為50%時妻子可得 | 60萬元 |
法院通常以這120萬元為基礎,再決定分配比例。
此外,投資回報也是累積的一部分:若婚姻期間強積金投資收益良好,這部分增值同樣計入「共同財產」。
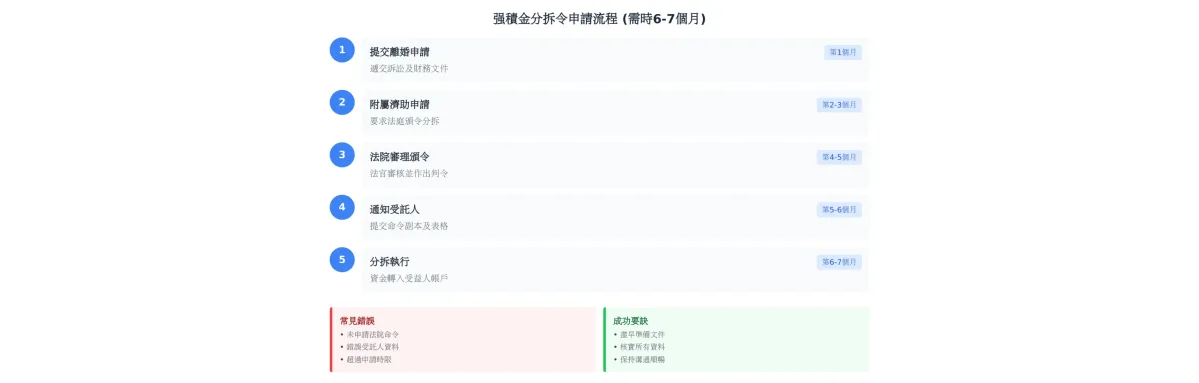
強積金分拆並非自動進行,需要由離婚的一方(或雙方)主動向法庭申請,一般流程如下:
-
提交離婚申請
雙方遞交有關財務資料(如Form E)及所有資產清單,必須如實列明強積金供款、受託人名稱及現時結餘。
-
提出「附屬濟助申請」
一方可以在離婚訴訟中一併提出申請,請求法庭作出財產分配命令,強積金分拆令便屬於其中之一。
-
法院審查與頒令
法官會根據雙方經濟狀況和整體資產分佈,考慮是否及多少比例進行分拆;若批准,會在離婚判令上附帶強積金分拆條款。
-
通知強積金受託人
獲分拆一方(稱為「受益人」)的律師需向原供款人的受託人提交法院命令副本及指定表格。
-
強積金帳戶調整
受託人收到命令後,通常約八個星期內將對應份額轉入受益人的「強積金分配帳戶」,在退休年齡前仍不得提前提取。
整個過程約需三至六個月,時間取決於法院及受託人處理速度。
分拆比例的實務考慮與強積金以外的退休金
法院通常會以「公平分配」為原則,而非機械式的五五分,考慮因素包括:
- 婚姻長短:短期婚姻(例如五年以下)可能只分出較低比例,長期婚姻則接近一半或更高。
- 雙方收入差距:若一方長年無收入,貢獻集中在照顧家庭,法院傾向給予較高分配比。
- 未來生活需要:若其中一方年齡較大或健康不佳,亦可能獲得更多比例。
法官的核心理念是「公平與保障未來」,強積金分配不僅回顧過去貢獻,也考慮離婚後雙方能否維持基本生活與退休安全。
香港不少公司(尤其是公營部門或大型機構)仍採用「職業退休金計劃」,分為:
| 特點 | |
|---|---|
| 界定供款計劃 | 與強積金類似,有實際結餘可查 |
| 界定利益計劃 | 根據工齡、最後薪金計算未來領取金額 |
對於界定利益計劃,法院會要求精算師出具估值報告,以量化目前的財務價值。
若一方已經退休且領取退休金中,帳戶內未提取金額或每月退休支票,皆屬實際可動用資產,直接納入財產池平分。
「分居協議」中列明退休金條款的正確寫法
- 有經驗的律師草擬分居協議時,通常會建議加入:「雙方同意就婚姻期間累積之強積金及退休金權益,按公平原則建議分配比例後,再由法院根據實際情況作出附屬濟助令。」
- 這樣的文字保留雙方後續向法院正式申請的彈性,不會在一方財務狀況變化後造成法律限制。
- 若協議中直接定明明確比例(如50%),雖有利於未來執行,但若雙方當時未披露完整財務狀況,法院仍有權調整,所謂「事先約好不代表最終結果」。
受託人公司、供款日期及當前結餘等資料,隨時可由僱主或受託人索取,以下為建議準備清單:
- 最近12個月的強積金結單
- 受託人資料(公司名稱、計劃號碼、聯絡方法)
- 首次供款日期與累積金額
- 婚姻登記日期與正式分居日期
- 若有多個就業紀錄,列出各個強積金計劃
若提早備齊這些文件,到正式離婚階段提交法庭時,能節省大量時間與律師費。
把強積金當成「未來的自己」的一部分:強積金和退休金不是立即可見的資產,卻是保障老年生活的安全網。
香港離婚財產分配原則:強積金與退休金實況
根據《婚姻法律程序與財產條例》(第192章),法院會以「公平與合理」為核心,將婚姻期間雙方累積的財產視為共同資產進行分配。
「財產分配」往往是離婚中最具爭議的一環,這包括現金、物業、投資、公司股份、退休金,當然也包括強積金。
法院不會機械性地將財產平均二分,而是依據多項因素綜合考慮,包括:
- 婚姻長短:婚姻維持越長,財產越容易被視為「共同努力所得」,例如婚齡二十年以上者,常見五五分配。
- 經濟能力差距:如果一方收入穩定、另一方長期依賴對方生活,法院傾向讓收入較低者獲得較高比例。
- 未來生活需要:例如年紀較大、身體狀況不佳、需要撫養子女的一方,通常會獲得更多保障。
- 對家庭的非金錢貢獻:照顧家庭、撫養子女等無償付出的勞動,也會被納入考慮。
即使一方是全職主婦、沒有工作收入,只要在婚姻中有貢獻,法院仍會視為「間接經濟貢獻」,依法享有財產分配權。
家事法官在財產分配時,不是看「誰賺得多」,而是看「誰需要保障」與「誰曾經付出」。
強積金是香港離婚案例中最常出現的「隱性資產」,除非法院下令,任何一方都不得提早動用或轉讓。
若希望分得對方的強積金,唯一合法途徑就是申請「強積金分拆令」,這個命令必須由家事法庭頒布,並由受託人執行。
強積金分拆的三項核心要點:
- 只限婚姻期間累積部分:婚前或離婚後的供款不納入分配。
- 分拆比例由法院酌情決定,常見為50%、40%、60%等。
- 分拆後的金額直接轉入受益人的強積金分配帳戶,不能提早提取。
注意
- 若強積金分拆未在離婚判令前申請完成,就算判決已下,也不能事後補申請,除非法官特別批准。
- 因此,律師通常建議在初期就主動提出。
婚前已累積的強積金,除非有明確證據顯示婚前部分被視為家庭使用,否則不納入共同財產。
| 例子 | |
|---|---|
| 婚前已在強積金帳戶累積 | 50萬元 |
| 婚後至離婚時 | 增至150萬元 |
| 法院作分配的部分 | 中間增加的100萬元(包括利息和收益) |
若無法清楚區分婚前金額,法官可能以整體比例推算,因此保存早期供款紀錄、強積金結單極為重要。
部分大型企業及公營部門員工參與「職業退休計劃」,離婚時法院會將它與強積金一併視為婚姻資產,以整體價值計算。
若退休金尚未發放,法官可要求精算師估算其未來現值(常用貼現率約3%至4%),律師亦經常聘請「退休金估值專家報告」作為證據。
假設結婚15年,妻子在家照顧子女無收入,丈夫每月收入8萬港元,強積金結餘180萬元,物業以丈夫名義登記,尚未供滿。法院可能作出如下安排:
- 妻子獲得物業售價40%的份額;
- 同時獲得丈夫強積金婚姻期間累積部分的50%;
- 丈夫保留餘下資產,並繼續支付子女贍養費。
這種「多層公平」分配,是法院常見的做法,目的是確保雙方在離婚後仍能維持合理生活。
強積金分拆令頒布後,無論之後是否轉職、換受託人、甚至提前退休,法院指令仍具約束力。
注意
- 若在判令前已經變更受託人,當事人必須向新受託公司提交法院命令;若忘記通知,分拆可能延誤甚至無法執行。
- 提早退休並不等於可隨時取出強積金,除非符合法定條件(例如年滿60歲、永久離港、完全喪失工作能力等)。
- 若一方隱瞞資產、拒絕提供強積金結單,便需進入正式訴訟程序。法院有權命令該方提供完整披露;若拒絕或虛報,可能被視為藐視法庭。
- 隱瞞強積金屬刑事性質的失信行為,法院一旦查明,會重新分配並懲罰違例一方。
在強積金與退休金分配爭議中,律師通常建議先嘗試家庭調解(Family Mediation),以避免昂貴的訴訟費與情緒對立。
根據香港強積金管理局與律師公會資料,當事人最常犯的錯誤包括:
- 未申請法院命令便以為可分拆,強積金公司不會理會口頭協議或離婚證書。
- 搞錯受託人或帳戶編號,必須確認準確公司及計劃名稱。
- 遲提申請,在離婚判令生效後超過時限(一般為三個月),可能被拒。
- 未提供婚前餘額證明,導致法院誤算累積部分。
強積金是婚姻的「隱形共同資產」:多數香港市民對它的印象停留在「退休後才能用」。
但在離婚時,它卻是最有價值、同時最容易被忽略的資產之一。
離婚後的贍養費、數位資產與強積金後續管理
離婚判令只是婚姻法律關係的終結,離婚後的贍養費與強積金後續管理,都是確保生活重建的關鍵。
家事法庭的目標並非讓某一方「贏」,而是讓雙方在離婚後仍能維持理性、穩定的生活狀態。
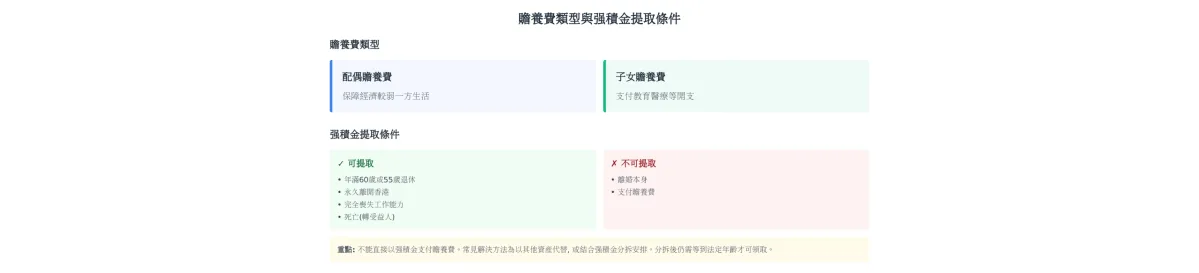
根據《婚姻條例》第190章及相關家事法庭判例,香港的贍養費可分為兩類:
| 用途 | |
|---|---|
| 配偶贍養費 | 保障經濟較弱一方在離婚後一段時間內能維持合理生活水平 |
| 子女贍養費 | 支付子女教育、醫療、衣食開支等必要費用 |
法院會根據以下因素判定金額與年期:
- 雙方收入與資產狀況
- 婚姻長短與生活水平
- 受養方的年齡、健康與就業能力
- 是否有子女撫養負擔
一般而言,若婚姻維持多年且受養方長期無業,法院可能下令長期贍養或一次過支付(Lump Sum)。
若雙方經濟條件接近,則可能採用定期少額贍養,通常為期數年,讓受養者有時間重新適應工作與生活。
即使帳戶金額可觀,也不能直接以MPF支付贍養費,強積金法例明確限制取用條件,除非符合下列情況之一:
- 年滿60歲或早於55歲退休
- 永久離開香港
- 完全喪失工作能力
- 死亡(資產轉交受益人)
若贍養費繳付方的現金流不足,卻有大量退休金沉澱於MPF中,法院也無法命令即時動用,常見的解決方法是:
- 以其他資產或現金形式代替;
- 結合強積金分拆安排,讓經濟較弱一方直接取得其應有份額,減少日後依賴贍養費。
當離婚判令生效並完成資產分配後,當事人應立即處理強積金帳戶的後續事宜:
-
核對分拆執行情況
向強積金受託人查詢分拆是否已執行、金額是否正確轉入「強積金分配帳戶」,並確認登入方式與投資基金選擇。
-
更新個人資料與受益人
若離婚後仍保留前配偶為「指定受益人」,將來不幸去世時,該人仍可能依法領取,應向所有強積金及退休金計劃更新。
-
重新檢視退休計劃
若原本的投資策略以「共同生活」為基準,應重新評估風險偏好與供款金額;若贍養費或分拆導致資產減少,可考慮增加供款或延後退休年齡。
數位資產在離婚時必須列入財產披露,法庭會依其市值納入分配,例如:
- 加密貨幣(Cryptocurrency)
- 網上投資帳戶(如eToro、Interactive Brokers)
- 虛擬房產或NFT
- 線上公司的股權與知識產權收益
除非法院判令「一次性結清」,否則若原本按月支付贍養費,一方收入顯著增加或下降,雙方均可申請變更贍養令(Variation of Order)。
例如,若受養者後來因加密貨幣收益暴增,法庭可依「公平原則」減少對方義務;反之亦然。
離婚後提早提取強積金的迷思
- 離婚並非提早提取理由,分拆所得的強積金必須與原帳戶相同規則管理,一樣需等到法定年齡才可領取。
- 若離婚後計劃移民或永久離開香港,可向MPFA提出「永久離境申請」並提供離境證明(如簽證、外地居住證等)。受託人收到批准後,才能合法釋出全部餘額。
根據《強積金條例》,受益人指定除非本人書面更改,否則結婚或離婚都不會自動更新,建議在再婚後即刻:
- 檢查所有退休計劃受益人名單;
- 同步更新遺囑;
- 確保新家庭成員在法律與財務上均受妥善保障。
香港生活成本高昂,建議建立離婚後的「財務自我保護計劃」,採取以下策略:
- 建立獨立儲蓄帳戶:避免與前配偶或共同帳戶混合資金,確保財務清晰。
- 監察強積金變動:定期登入MPFA平台或受託人網站,追蹤投資表現。
- 購買個人保險:包括醫療、意外及人壽保險,補足婚後保障缺口。
- 尋求專業理財建議:針對退休金重整、稅務及長期投資作出調整。